
先问个不太严肃的问题:当你听到“配资很快、收益很猛”,有没有想过对方把风险放哪儿?股票配资本质上是杠杆交易的一种安排:你用较少自有资金撬动更大交易规模。杠杆看起来像加速器,但刹车系统是谁、故障时谁付账,才是关键。很多人忽略信用风险与清算机制,结果市场一波波动,协议条款自动上场,把“可能盈利”改写成“必须止损”。
监管与学术界普遍强调:杠杆会放大收益,也会放大亏损,并通过保证金制度触发强制处置。可参考巴塞尔委员会关于杠杆与风险管理的框架讨论(Basel Committee on Banking Supervision, “Basel III: A global regulatory framework for more resilient banks”, 2011)。虽然你未必是银行,但杠杆思维是一致的:风险敞口、流动性与反身性都会被同时放大。
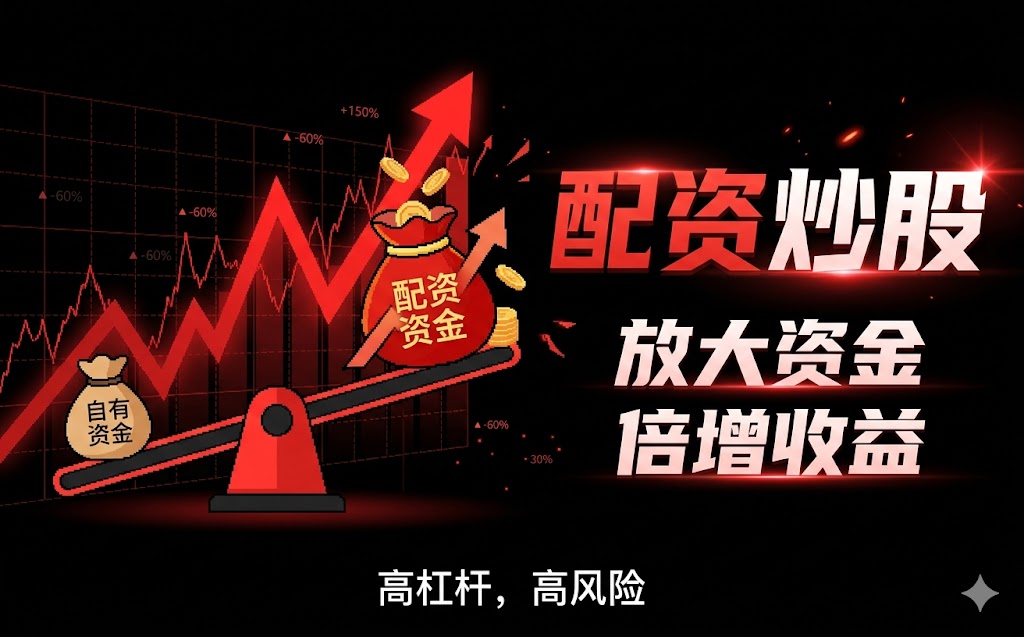
杠杆交易原理可以用一句话概括:在价格变动的方向一致时,收益会被放大;一旦方向相反,亏损同样被放大,而且保证金不足会导致清算。你可以把它理解为“账户的杠杆倍数 + 保证金比例 + 强制平仓阈值”的组合拳。若把保证金想成“随时需要补上的底座”,那清算就是“底座塌了就立即把棋盘掀掉”。
从操作上,资金充足并不是“我本金多”,而是“我能持续满足保证金与追加资金的触发条件”。建议你在交易计划里写清:最大可承受回撤、触发追加保证金的条件、以及在无法追加时的替代方案(例如提前减仓或对冲)。这比喊口号更接近可持续的交易工程。
很多人把风险理解成“市场风险”,却忽视信用风险:配资方的履约能力、合同执行的可预期性、以及违约时的处置路径。信用风险并非只来自对手突然失联,还包括:资金划转延迟、风控参数调整、或条款解释空间导致的争议成本。这里要强调:越是信息不对称的安排,越可能在极端行情下发生“规则突然变形”。
因此,信用风险控制的第一步不是祈祷,是审协议:关注权利义务对等性、违约认定标准、补仓通知方式与时效、以及清算的计算口径。若对方只给你“概念性承诺”,而不给可量化规则,那么请你把这当成最大变量,而不是最大希望。
绩效反馈通常包含收益分配、风控考核与账户状态报告。你需要确认:收益是如何计算的(按日、按笔、按账户周期?)、成本包含哪些(利息/管理费/手续费/惩罚性费用?)、以及亏损时是否存在额外扣减。若反馈机制不透明,投资者就会陷入“我以为自己在亏损可控,但系统在按另一套算法算账”的尴尬。
从风险管理角度,建议你要求对方披露关键指标的口径,至少包括:保证金使用率、风险敞口估计方法、触发清算的阈值与优先级。你要像审报表一样审“风控报表”,而不是把它当成情绪通报。
配资协议条款建议逐段核对,尤其是这些容易出事的点:
如果你读完觉得“还是挺模糊”,那就对了:模糊就是风险。学术研究与监管实践都提醒,杠杆与衍生品交易高度依赖契约与风险管理流程(例如ISDA相关框架对净额结算与违约事件的制度讨论)。把条款条条落实,比把杠杆倍数盯得更紧要。
未来的交易更可能向“模型化风控 + 条款工程”发展。你可以用简单的未来模型思路替代拍脑袋:为不同市场情景设定动作脚本(例如震荡、快速下跌、流动性下降),并把这些动作映射到协议条款允许的操作空间。也就是说,不止要会交易,还要会“在协议框架内交易”。
记住一句带点幽默的话:收益像烟花,风险像借来的雨伞——没坏的时候你觉得轻,真下雨时才发现伞柄可能也要你负责。把股票配资怎样搞清楚,把杠杆交易原理算透,把资金充足操作落到细节,把信用风险与绩效反馈盯牢,再回头看配资协议条款,你才更像掌舵而不是乘风。
评论
文章把“杠杆=加速器”讲得很清楚,也提醒了刹车和故障该谁付账。尤其提到保证金不足会触发强制处置,让我意识到收益再猛也可能瞬间变成止损。
我以前只盯配资比例,没细看信用风险和清算机制。文里说的资金划转延迟、风控参数调整、条款争议成本这些点很现实,确实不能只靠口头承诺。
“人话条款写进作战手册”这段我很赞。比如清算价格取市价/收盘价、补仓通知时效、费用是否惩罚性,都属于出事才会被发现的盲区。逐段核对才有用。
文章最后把未来趋势落到“模型化风控+条款工程”,很对。用情景脚本映射到协议允许的动作,比拍脑袋加杠杆更可控;那句借来的雨伞也点醒了杠杆的本质。